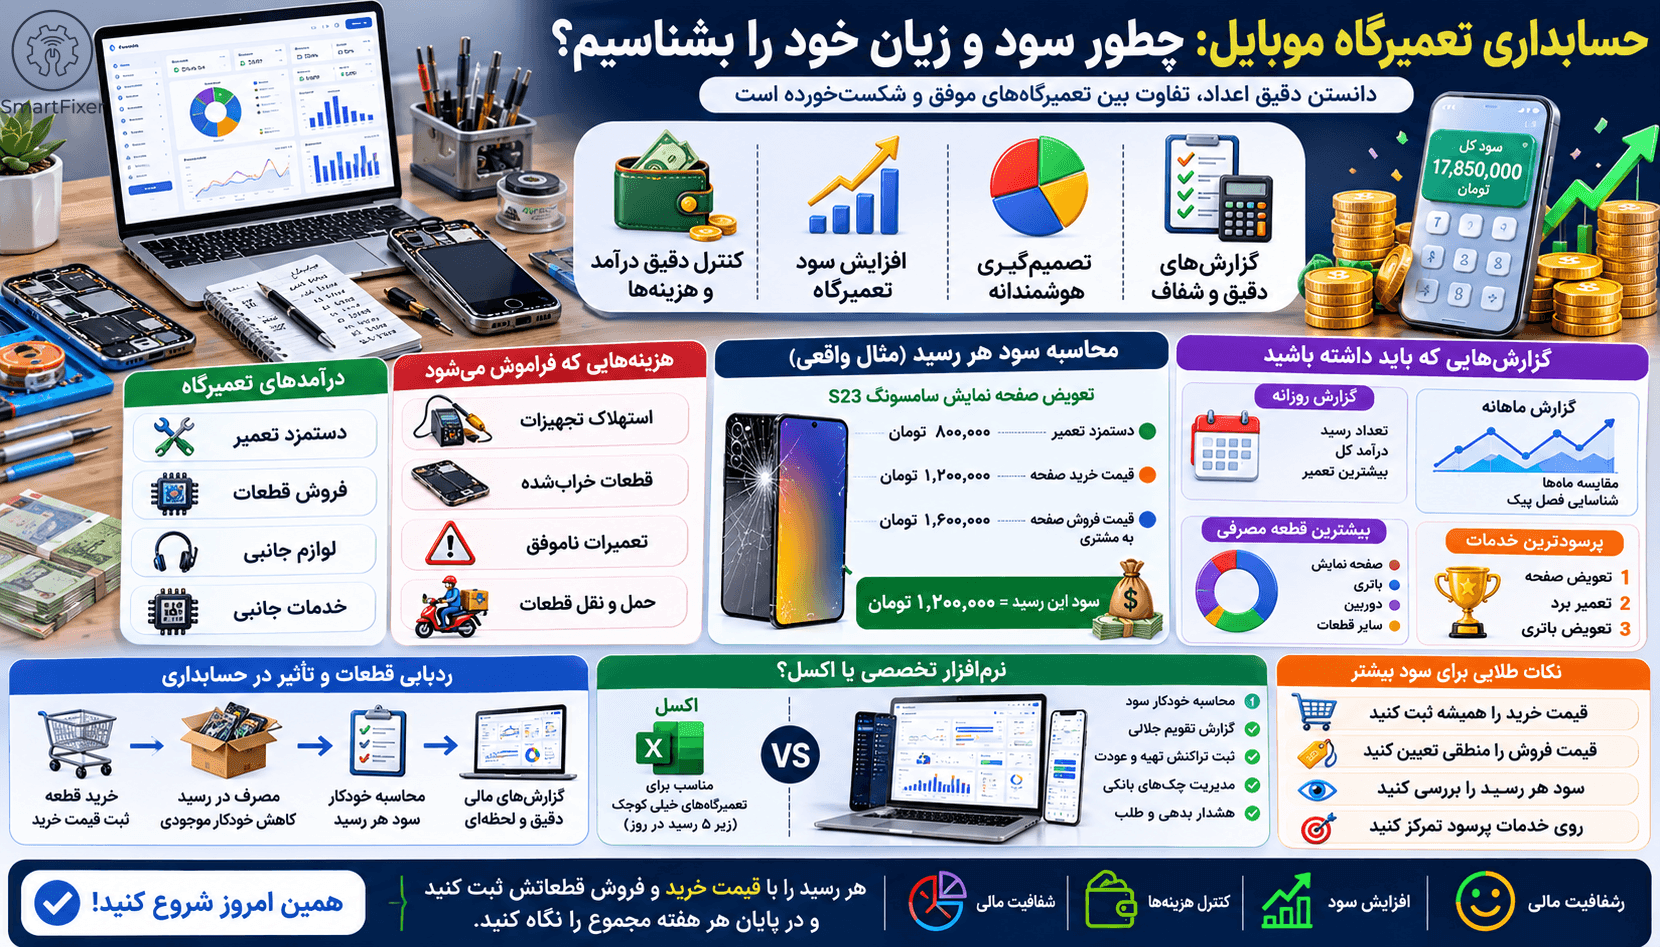
اکثر صاحبان تعمیرگاه درآمد ماهانه خود را «تخمیناً» میدانند. اما تفاوت بین تعمیرگاههای موفق و شکستخورده اغلب همین است: دانستن دقیق اعداد.
چرا حسابداری تعمیرگاه با بقیه فرق دارد؟
حسابداری تعمیرگاه موبایل پیچیدگی خاص خودش را دارد:
- درآمد خدمت و فروش قطعه را جدا ثبت کنید؛ واژه دستمزد را برای سهم داخلی تعمیرکار و مبلغ خدمت را برای بدهی مشتری بهکار ببرید.
- هزینه قطعات هر رسید متفاوت است — یک گوشی ممکن است ۵ قطعه مصرف کند
- بعضی تعمیرات ناموفق هستند — هزینه قطعه صرف شده ولی درآمدی نیست
- مشتریانی که قبلاً خراش روی گوشی را ادعا میکنند — نیاز به مستندات است
درآمدهایی که باید ثبت شود
- دستمزد تعمیر (مثلاً: تعویض گلس ۵۰۰,۰۰۰ تومان)
- فروش قطعات (مثلاً: فروش باتری ۱۸۰,۰۰۰ تومان)
- فروش لوازم جانبی (قاب، شارژر، گلس محافظ)
- خدمات جانبی (پروگرام، بازیابی اطلاعات)
هزینههایی که اغلب فراموش میشود
بسیاری از تعمیرگاهها این هزینهها را در حسابشان نمیآورند:
- استهلاک تجهیزات: هویه، BGA و پاور ساپلای عمر دارند
- قطعات خرابشده: قطعهای که هنگام تعمیر آسیب دید
- تعمیرات ناموفق: وقتی قطعه صرف شد اما دستگاه روشن نشد
- حمل و نقل قطعات: هزینه پیک یا سفر برای تهیه قطعه
محاسبه سود هر رسید
فرمول ساده:
حاشیه قبل از سربار = مبلغ خدمت + سود ناخالص قطعات − سهم تعمیرکار − سایر هزینههای مستقیم
مثال فرضی برای توضیح محاسبه، نه قیمت روز بازار:
- تعویض صفحه نمایش سامسونگ S23
- مبلغ خدمت مشتری: ۸۰۰ هزار تومان؛ سهم داخلی تعمیرکار هنوز در این عدد تفکیک نشده است.
- قیمت خرید صفحه: ۱,۲۰۰,۰۰۰ تومان
- قیمت فروش صفحه به مشتری: ۱,۶۰۰,۰۰۰ تومان
- حاشیه قبل از دستمزد تعمیرکار و هزینه عمومی = ۸۰۰ هزار مبلغ خدمت + ۴۰۰ هزار سود ناخالص قطعه = ۱٬۲۰۰ هزار تومان. این رقم سود خالص نیست.
گزارشهایی که یک تعمیرگاه حرفهای باید داشته باشد
- گزارش روزانه: تعداد رسید، کل درآمد، بیشترین نوع تعمیر
- گزارش ماهانه: مقایسه ماهها، شناسایی فصل پیک
- بیشترین قطعه مصرفی: تا بدانید چه چیزی باید انبار کنید
- پرسودترین خدمات: تا روی آنها بیشتر سرمایهگذاری کنید
نرمافزار حسابداری تعمیرگاه یا اکسل؟
برای انتخاب دفتر، اکسل یا سامانه، پیچیدگی کار، تعداد کاربران، قطعات و کنترل دسترسی را بسنجید؛ سقف پنج رسید در روز معیار عمومی علمی نیست.
- محاسبه خودکار سود هر رسید بر اساس قطعات ثبتشده
- گزارش تقویم جلالی (روزانه، هفتگی، ماهانه)
- ثبت تراکنش فروش و عودت به صورت جداگانه
- پیش از اتکا به گزارش چک یا حساب بانکی، وجود همان قابلیت را در نسخه فعلی بررسی کنید؛ این موارد را صرفاً از نام حسابداری نتیجه نگیرید.
جمعبندی
حسابداری تعمیرگاه موبایل لازم نیست پیچیده باشد — فقط باید دقیق باشد. همین امروز شروع کنید: هر رسید را با قیمت خرید و فروش قطعاتش ثبت کنید و در پایان هر هفته مجموع را نگاه کنید.
بررسی این روال در سامانه
راهکار متناسب با تعمیرگاه را با یک پرونده ساختگی ارزیابی کنید. مشخصات، توافق هزینه و نسخه مشتری را در رسید دیجیتال کنترل و دسترسی و محدودیت پلن را در تعرفههای فعلی بررسی کنید.